Berufseinstieg+
Mit dem ersten regelmäßigen Gehalt lohnt sich ein Überblick: Was brauchst Du für Miete, Alltag und bestehende Verträge? Was bleibt monatlich übrig?
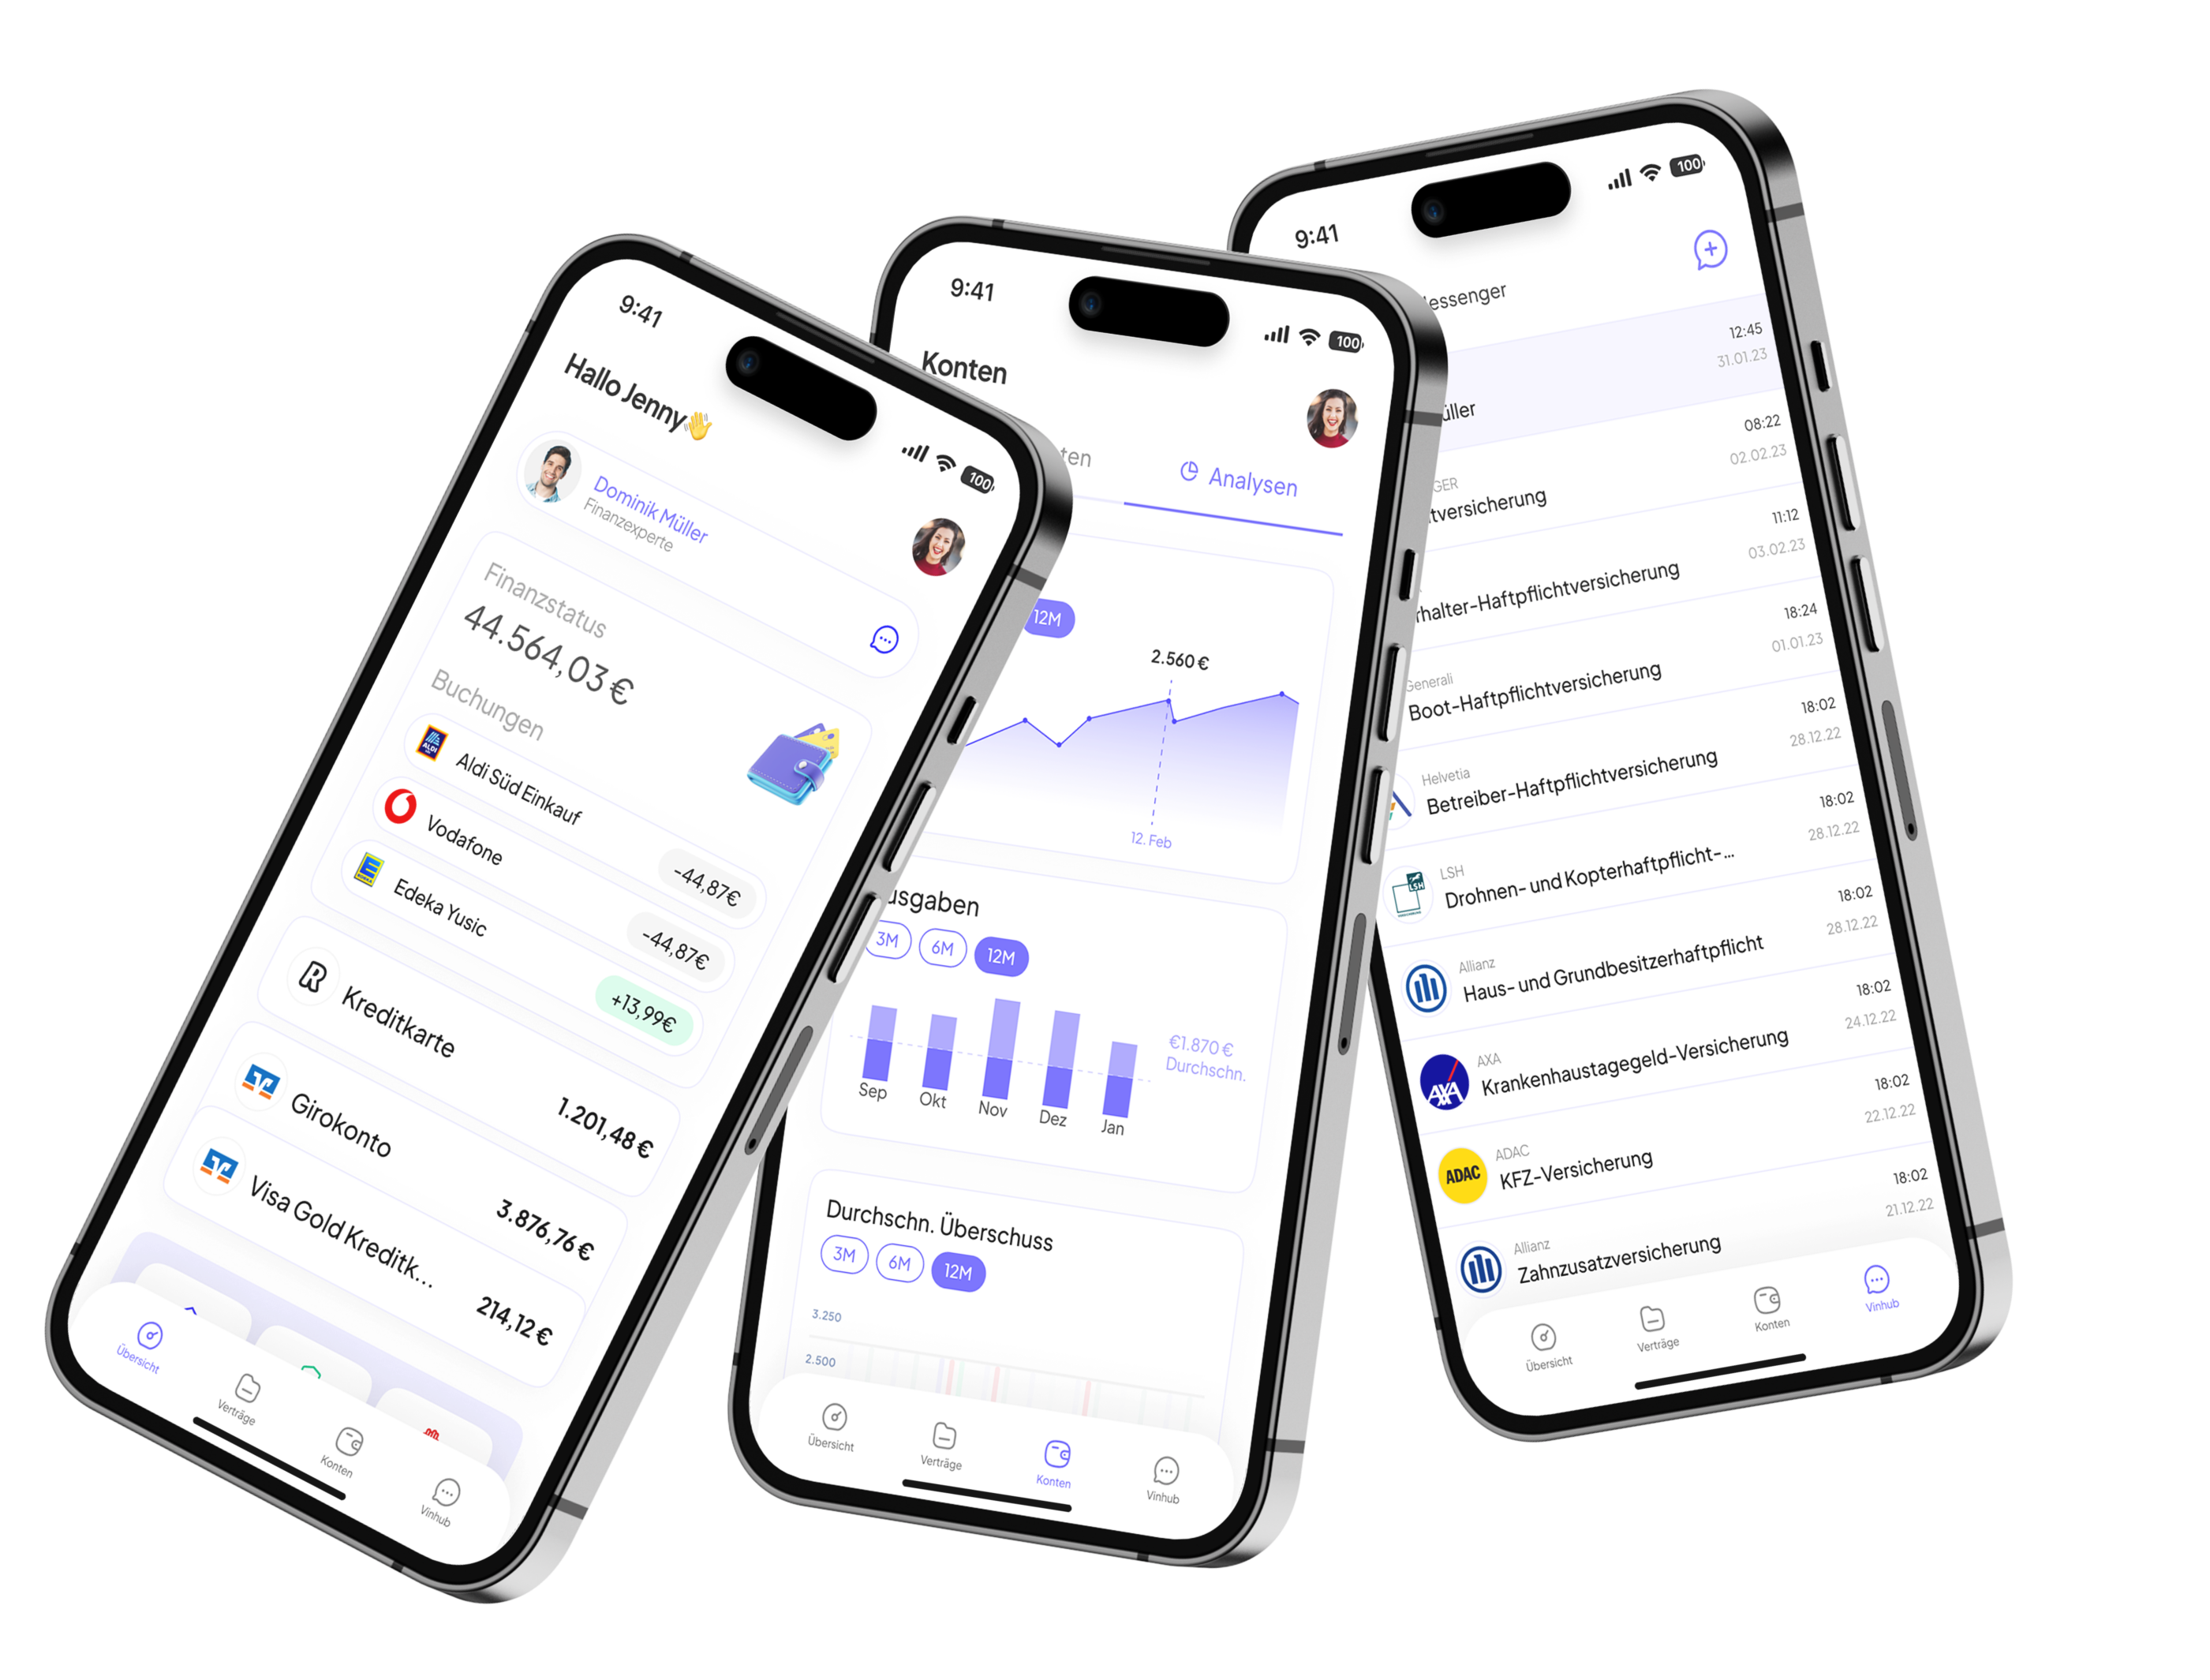
Für den ersten Überblick empfehlen wir Dir unsere kostenlose Finanz-App. Verbinde Deine Konten und sieh Einnahmen, Ausgaben und Verträge an einem Ort.
Finanz-App ansehenPrüfe zuerst Deinen Versicherungsschutz. Bist Du bei der privaten Haftpflicht noch über Deine Eltern mitversichert oder brauchst Du einen eigenen Vertrag? Mit dem Ende von Ausbildung oder Studium kann sich das ändern.
Ebenso wichtig: Wovon lebst Du, wenn Du aus gesundheitlichen Gründen länger nicht arbeiten kannst? Eine Berufsunfähigkeitsversicherung kann Dein Einkommen absichern. Bedingungen, versicherte Rente und Beitrag müssen zu Deiner Situation passen.
Baue außerdem eine Rücklage auf, an die Du kurzfristig herankommst – etwa für eine Reparatur oder einen Umzug.
Die Sparrate für Altersvorsorge und Vermögensaufbau sollte Dir genügend Geld für Deinen Alltag lassen.
Teilzeit und Familie+
Wenn Du weniger arbeitest oder ein Kind bekommst, verändert sich oft Dein monatlicher Spielraum. Dann lohnt sich ein Blick auf Deine laufenden Beiträge, Deine Rücklagen und Deine Vorsorge.
Welche Sparrate kannst Du weiterhin gut tragen? Welche Absicherung brauchst Du für Dich und Deine Familie? Und welche Anpassungen lassen Deine bestehenden Verträge zu?
Beiträge lassen sich je nach Vertrag verändern. Eine Reduzierung oder Pause kann aber auch Auswirkungen auf spätere Leistungen haben. Deshalb schauen wir vor einer Änderung auf die Folgen.
Auch Deine gesetzliche Rente gehört dazu: Weniger beitragspflichtiges Einkommen führt grundsätzlich zu geringeren Rentenansprüchen. Kindererziehungszeiten können zusätzlich berücksichtigt werden. Prüfe deshalb, ob sie in Deinem Rentenkonto erfasst und dem richtigen Elternteil zugeordnet sind.
Bestehende Verträge+
Vielleicht hast Du Deine Versicherungen und Vorsorge vor Jahren abgeschlossen. Seitdem haben sich Dein Einkommen, Dein Beruf oder Deine Familie verändert.
Ein Check lohnt sich zum Beispiel, wenn:
- Deine Absicherung noch aus dem ersten Job stammt und Deine heutigen Ausgaben höher sind.
- Nach dem Zusammenziehen zwei private Haftpflichtverträge bestehen und eine gemeinsame Absicherung infrage kommt.
- Deine monatliche Sparrate Dir zu wenig Geld für den Alltag lässt.
Wir schauen auf Leistungen, Beiträge und Kosten. Was passt, darf bleiben. Wo eine Änderung sinnvoll ist, besprechen wir die Möglichkeiten und ihre Folgen.
Ein alter Vertrag ist nicht automatisch schlecht. Gerade bei Lebens- und Rentenversicherungen kann eine Kündigung finanziell nachteilig sein. Deshalb prüfen wir zuerst, welche Bedingungen Du bereits hast und welche Alternativen bestehen.
Bring vorhandene Unterlagen gern mit. Du musst vorher nicht selbst herausfinden, welcher Vertrag sinnvoll ist.